

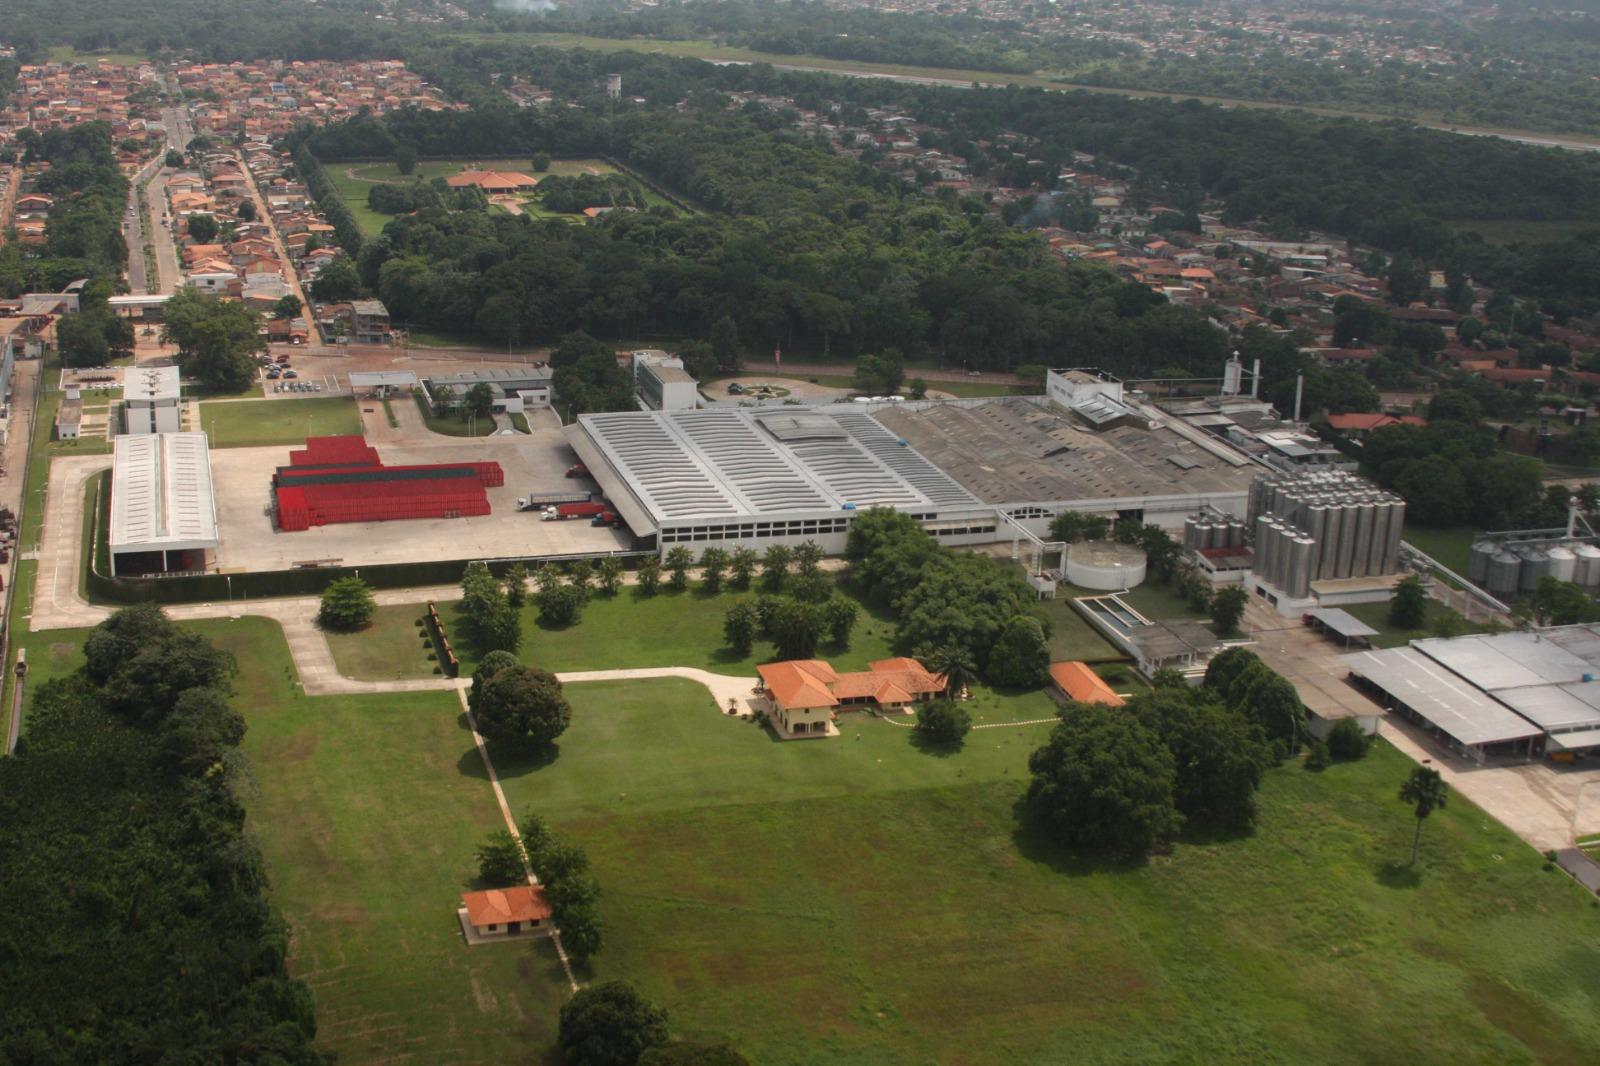
Dois imóveis da Cerpa, avaliados em R$ 118 milhões, aparecem nos laudos de avaliação e no pedido de financiamento apresentado em agosto de 2026, mas não foram individualizados na relação de bens do ativo não circulante, segundo a Procuradoria-Geral do Estado do Pará (PGE).
O questionamento sobre o patrimônio faz parte do processo de recuperação judicial apresentado pela cervejaria em 31 de agosto de 2026, à 13ª Vara Cível e Empresarial de Belém. O pedido foi apresentado com R$ 39,2 milhões em créditos sujeitos à recuperação, valor que não corresponde ao endividamento total da empresa.
VEJA MAIS

A principal divergência financeira foi apontada pela PGE, que informou à Justiça a existência de R$ 6,22 bilhões em dívida ativa estadual, enquanto o relatório fiscal entregue pela Cerpa registra R$ 1,27 bilhão em Imposto sobre Circulação de Mercadorias e Serviços (ICMS) e Imposto sobre Circulação de Mercadorias e Serviços com Substituição Tributária (ICMS-ST). A diferença chega a quase R$ 5 bilhões. O Estado questiona a documentação apresentada pela companhia e pede esclarecimentos sobre a dimensão de suas obrigações tributárias.
A empresa pretende oferecê-los como garantia para captar R$ 60 milhões, dos quais R$ 20 milhões seriam destinados a capital de giro, R$ 24 milhões à indústria e R$ 16 milhões à área comercial. Na relação patrimonial entregue à Justiça, a cervejaria apresentou 15.874 lançamentos de bens, avaliados em R$ 603 milhões, sem discriminar as duas matrículas questionadas.
Os imóveis correspondem às matrículas 83.553, avaliada em R$ 88,91 milhões, e 83.569, avaliada em R$ 29,1 milhões. “A devedora pede autorização para onerar patrimônio que não relacionou como seu ativo”, afirma a Procuradoria.
Penhoras e restrições judiciais
A PGE também aponta penhoras federais, restrições de indisponibilidade e 24 averbações de execuções fiscais estaduais no primeiro imóvel. Quanto ao segundo, questiona a apresentação incompleta da certidão.
Os registros apresentados são de janeiro de 2025, mais de um ano e meio antes do pedido de recuperação. Os próprios laudos de avaliação, com datas-base de 2025, registram que não foi realizada pesquisa sobre ônus e gravames dos imóveis.
A PGE sustenta que essas restrições precisam ser esclarecidas antes de qualquer autorização para utilização dos bens como garantia. Em setembro de 2026, a Justiça adiou a análise do financiamento até receber proposta vinculante, condições detalhadas e manifestações dos órgãos responsáveis pela fiscalização da recuperação.
Questionamentos permanecem na Justiça
A PGE pede que a Cerpa complemente os documentos contábeis e patrimoniais e que seja realizada constatação prévia antes de novo exame das condições de processamento da recuperação. As contestações sobre patrimônio, credores e passivo tributário permaneciam pendentes de decisão até 30 de outubro de 2026.