

A Cerpasa deve bilhões de reais ao Estado do Pará e à União, muito além do valor que informou à Justiça em pedido de recuperação judicial apresentado em 31 de agosto passado. Em agravo protocolado no Tribunal de Justiça do Pará (TJPA) em 27 de outubro, a Procuradoria-Geral do Estado (PGE) revela que a cervejaria possui R$ 6,2 bilhões inscritos em dívida ativa estadual, enquanto declarou R$ 1,2 bilhão em ICMS e ICMS-ST. A diferença chega a quase R$ 5 bilhões.
O contraste é ainda maior diante dos R$ 39,2 milhões apresentados pela Cerpa ao solicitar recuperação judicial. Esse valor corresponde aos créditos sujeitos ao procedimento — o chamado passivo concursal, formado pelas dívidas incluídas na relação de credores —, e não ao endividamento total da empresa. As obrigações tributárias seguem regras próprias de cobrança e não integram automaticamente esse montante.
Em nota técnica juntada em outubro de 2026, o Ministério Público do Pará (MPPA) calculou R$ 8,6 bilhões em passivos fiscais estaduais e federais, aproximadamente seis vezes os R$ 1,4 bilhão contabilizados pela companhia em dezembro de 2025. A PGE recorreu da decisão proferida em 14 de setembro de 2026 pelo juiz Cristiano Arantes e Silva, da 13ª Vara Cível e Empresarial de Belém, que autorizou o processamento da recuperação judicial, e pediu sua suspensão, alegando documentação deficiente. O Itaú também apresentou recurso. Até 30 de outubro de 2026, os recursos ainda não haviam sido julgados.
A Cerpa atribui sua crise à revogação de incentivos fiscais, à concorrência, à dificuldade de crédito, aos bloqueios de receitas e à perda de um contrato de industrialização com a Ambev. O Ministério Público e o administrador judicial, por sua vez, apontaram insuficiência de informações para avaliar a situação financeira e patrimonial da companhia.
PGE identifica divergências na dívida estadual
O relatório do administrador, juntado em 21 de outubro de 2026, também indicou inconsistências entre balanços e notas explicativas relativas a empréstimos, disponibilidades financeiras e valores bloqueados judicialmente.
O levantamento citado pela PGE, com referência a setembro de 2026, aponta R$ 6.225.398.833,22 em 484 Certidões de Dívida Ativa (CDAs). Já o relatório fiscal entregue pela Cerpa em agosto de 2026 apresenta R$ 1.027.897.493,56 em ICMS e R$ 242.754.168,32 em ICMS-ST [Imposto sobre Circulação de Mercadorias e Serviços com Substituição Tributária], totalizando R$ 1.270.651.661,88 em tributos estaduais.
O documento da empresa reúne lançamentos desde janeiro de 2012, mas não individualiza as CDAs. Considerando também IPI, PIS, Cofins e IPTU, o saldo fiscal total declarado no mesmo relatório é de R$ 1,5 bilhão, valor distinto dos R$ 39,2 milhões de créditos sujeitos à recuperação.
"A divergência não é de atualização monetária nem de critério de encargos: é de ordem de grandeza, e supera R$ 4,9 bilhões”, afirma a PGE. Os demonstrativos da Secretaria de Estado da Fazenda (Sefa) anexados pelo próprio Estado em 27 de outubro de 2026, contudo, registram R$ 6,2 bilhões e 483 débitos, valores diferentes dos citados no recurso.
A nota técnica do MPPA, juntada em 20 de outubro de 2026, contabilizou R$ 6 bilhões em passivos estaduais e R$ 2,6 bilhões federais. O órgão cobrou uma conciliação que indique quais débitos foram reconhecidos, parcelados, contestados ou classificados como contingências.
A nota técnica registra que os valores estaduais e federais totalizavam R$ 8.699.107.784,63, em contraste com R$ 1.413.827.979,15 em obrigações tributárias contabilizadas no balanço de dezembro de 2025.
Segundo a própria Cerpa, processos ligados à revogação de benefício fiscal de ICMS foram avaliados como de risco remoto e, por isso, não foram provisionados.
A empresa afirma ainda que a revogação, em 2008, de um desconto de 95% no ICMS agravou sua situação financeira e que retenções judiciais de receitas somaram mais de R$ 170 milhões ao longo dos anos.
Para a PGE, as diferenças exigem complementação documental antes que a Justiça possa avaliar a real dimensão das obrigações tributárias. A Procuradoria ressalta, ainda, que a proteção temporária concedida na recuperação judicial não suspende automaticamente as execuções fiscais do Estado.
Imóveis avaliados em R$ 118 milhões também são questionados
Dois imóveis da Cerpa avaliados em R$ 118 milhões aparecem nos laudos de avaliação e no pedido de financiamento apresentado em agosto de 2026, mas não foram individualizados na relação de bens do ativo não circulante, segundo a PGE.
A empresa pretende oferecê-los como garantia para captar R$ 60 milhões, dos quais R$ 20 milhões seriam destinados a capital de giro, R$ 24 milhões à indústria e R$ 16 milhões à área comercial. Na relação patrimonial entregue à Justiça, a cervejaria apresentou 15.874 lançamentos de bens, avaliados em R$ 603 milhões, sem discriminar as duas matrículas questionadas.
Os imóveis correspondem às matrículas 83.553, avaliada em R$ 88,91 milhões, e 83.569, avaliada em R$ 29,1 milhões. “A devedora pede autorização para onerar patrimônio que não relacionou como seu ativo”, afirma a Procuradoria.
A PGE também aponta penhoras federais, restrições de indisponibilidade e 24 averbações de execuções fiscais estaduais no primeiro imóvel. Quanto ao segundo, questiona a apresentação incompleta da certidão.
Escritórios de advocacia aparecem entre credores trabalhistas
Dez escritórios de advocacia aparecem entre os credores da Classe I, destinada aos créditos trabalhistas, na relação apresentada pela Cerpa em agosto de 2026. Os lançamentos somam R$ 11,6 milhões, aproximadamente 85% dos R$ 13,7 milhões declarados nessa categoria. Cerca de R$ 10,9 milhões estão identificados como valores "a faturar", e parte das datas se estende até 2032.
O maior crédito é o de Santos e Klauck Sociedade de Advogados, com R$ 5,6 milhões, seguido por Ayres Britto Consultoria Jurídica e Advocacia, com R$ 3,3 milhões. A lista inclui ainda Martins Cardozo e outras bancas de advocacia.
A PGE questiona a inclusão de mensalidades por serviços futuros entre os créditos sujeitos à recuperação. O ponto central é verificar se as obrigações já existiam em 31 de agosto de 2026, data do pedido.
Ministério Público cobra documentação dos administradores
O Ministério Público do Estado do Pará e a Procuradoria Geral do Estado (PGE) questionaram, em outubro de 2026, a documentação usada para verificar se os administradores e a acionista controladora da Cerpa cumprem a exigência de não possuir condenações pelos crimes previstos na Lei de Recuperação Judicial e Falências.
Embora o MP tenha apontado ausência de certidões, os autos contêm documentos criminais negativos da Justiça estadual e federal relativos à companhia e à diretora-presidente Helga Seibel, emitidos em agosto de 2026.
Uma certidão estadual registra cinco ações penais em andamento, sem comprovar condenações definitivas. Persistem questionamentos sobre a documentação dos demais administradores e sobre o atendimento integral do requisito legal, restrito aos crimes previstos nessa legislação.
Administrador não presencia envase durante vistoria
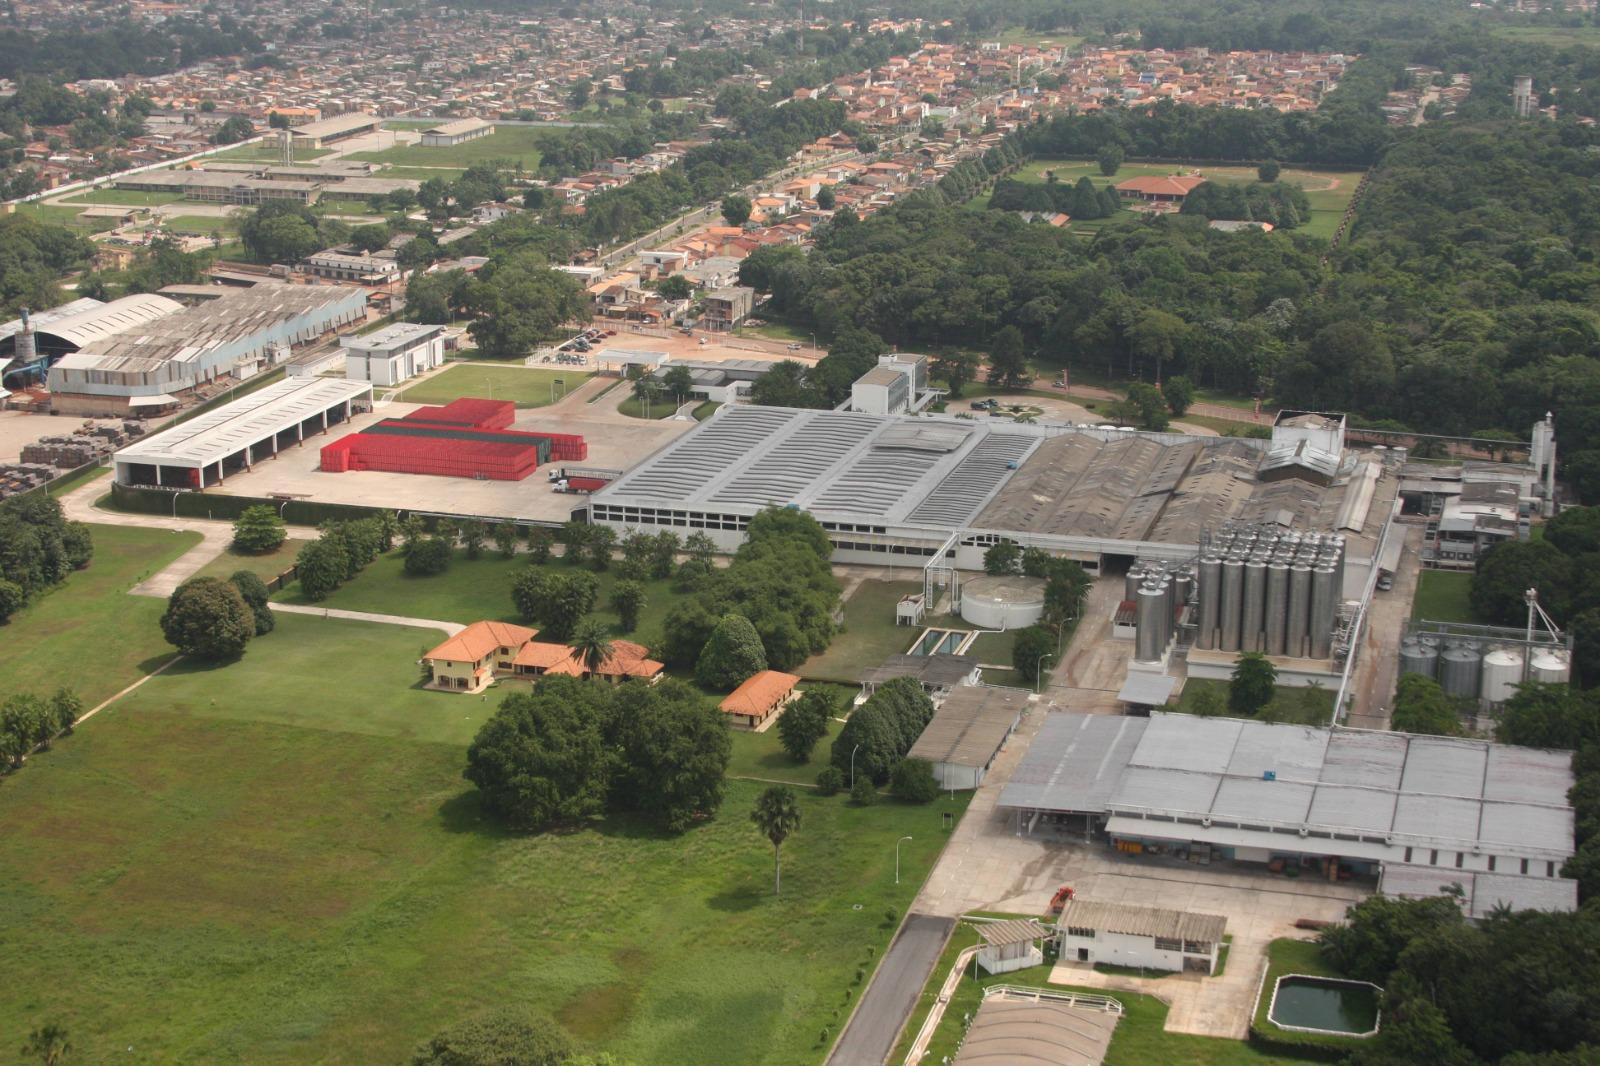
Na visita realizada em 19 de outubro de 2026 à fábrica da Cerpa, na rodovia Arthur Bernardes, em Belém, o administrador judicial Cláudio Mendonça Ferreira de Souza constatou trabalhadores em atividade, funcionamento do laboratório e da estação de tratamento de efluentes, além de movimentação de produtos. Não presenciou, porém, a etapa de envasamento.
“No momento da visita não foi possível visualizar especificamente o processo de envase”, registra o administrador judicial. Representantes da Cerpa afirmaram que as segundas-feiras costumam ser destinadas à manutenção dos equipamentos.
A empresa apresentou registros de 366 trabalhadores ativos em 14 de outubro de 2026, ante 375 empregados informados no pedido de agosto. O administrador confirmou a continuidade das atividades empresariais, mas não aferiu a capacidade produtiva nem o volume de bebidas fabricadas.
Equatorial contesta acusação de corte de energia
Em 8 de outubro de 2026, a Cerpa comunicou à Justiça uma suposta tentativa de interrupção do fornecimento de energia por causa de fatura de R$ 482.799,33, referente a agosto de 2026 e vencida em setembro.
A Equatorial contestou a versão em 28 de outubro. A empresa informou que não houve interrupção e que, embora tenha ocorrido contato com seus representantes, a suspensão não foi executada.
A distribuidora questionou ainda a cronologia: a petição da Cerpa foi protocolada às 11h28 de 8 de outubro, mas a comunicação formal da decisão à concessionária só ocorreu por e-mail às 16h43.
Até 30 de outubro de 2026, não havia decisão acolhendo esse pedido nem aplicando a multa solicitada pela Cerpa.