

Quase metade dos adultos da região Norte (48,45%) possui restrição de crédito, segundo dados do Serviço de Proteção ao Crédito (SPC). O percentual acende um alerta sobre a situação financeira das famílias e os reflexos da inadimplência na economia. Para o economista Valfredo de Farias, o cenário está relacionado ao crescimento do endividamento no país, impulsionado principalmente pela facilidade de acesso ao crédito e pela falta de planejamento financeiro.
“Hoje, se a gente pegar a curva do endividamento, nunca as famílias estiveram tão endividadas. Só que não são só as famílias. A gente tem um endividamento generalizado no país: os governos estão endividados, as empresas estão endividadas e temos as famílias endividadas”, avalia.
O economista explica que ter dívidas não representa necessariamente um problema, desde que os compromissos financeiros estejam dentro da capacidade de pagamento. O risco aparece quando o volume de débitos cresce e compromete o orçamento. “O problema não é o endividamento. O problema é quando esse endividamento cresce muito. A chance de eu deixar de pagar alguma coisa é grande. Então aumenta a probabilidade de inadimplência, que é aí que está todo o perigo”, afirma.
Entre os fatores que contribuíram para esse quadro, Valfredo destaca a ampliação das modalidades de crédito, como o consignado para trabalhadores com carteira assinada, servidores públicos e aposentados. Ele também avalia que programas de renegociação de dívidas, como o Desenrola, podem ter estimulado novos compromissos financeiros entre consumidores que conseguiram limpar o nome, mas não reorganizaram o orçamento.
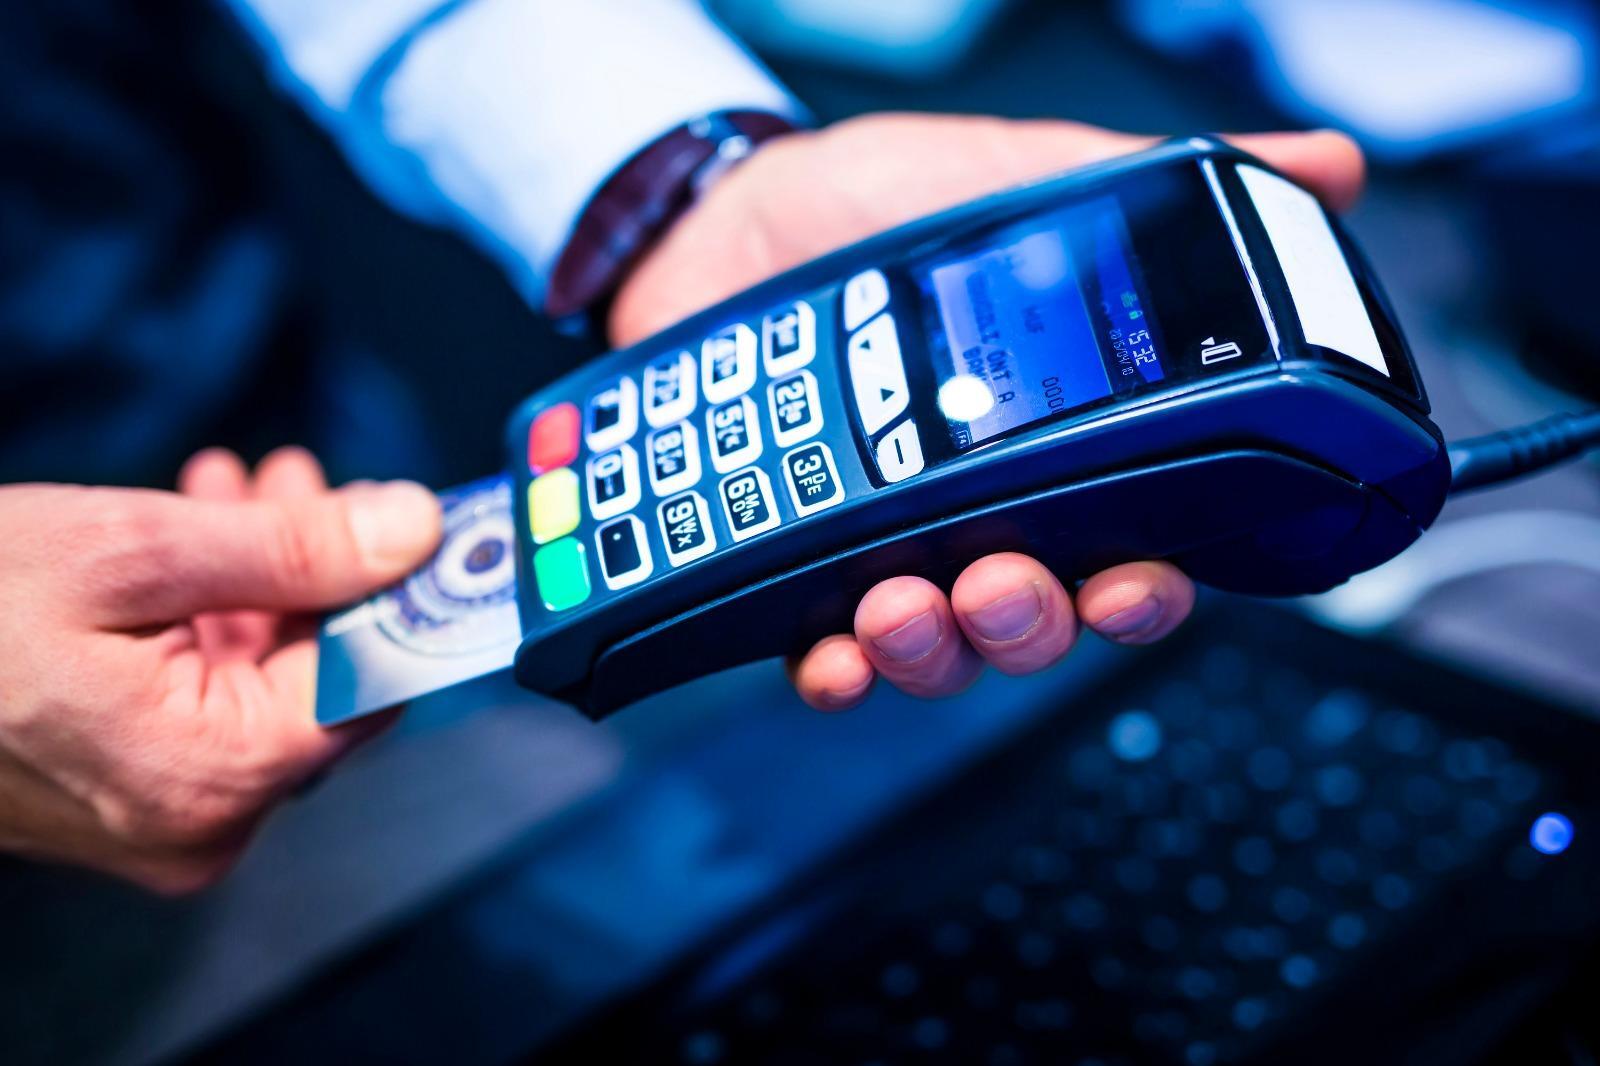
O cartão de crédito, segundo o economista, é um dos principais responsáveis pelo endividamento das famílias. A falta de educação financeira agrava o problema e pode levar consumidores a uma sequência de dívidas difíceis de controlar.
As consequências ultrapassam a restrição ao crédito. Valfredo alerta que a negativação também pode dificultar a entrada no mercado de trabalho, especialmente em funções administrativas e financeiras, embora ressalte que essa prática de consulta à situação de crédito dos candidatos não deveria ocorrer. Além disso, famílias que dependem do cartão para comprar alimentos podem enfrentar dificuldades até para manter despesas básicas.
“Quando a pessoa está com problemas financeiros, a chance da vida dela piorar em todos os sentidos é muito grande, inclusive na questão familiar. Muitos casamentos acabam ali numa crise financeira, além dos danos psicológicos”, observa.
Reflexos na economia
O economista também alerta para os efeitos da inadimplência sobre o comércio e a atividade econômica. Ele diz que parte do crescimento do consumo nos últimos anos foi sustentada pela expansão do crédito, modelo que encontra limites quando as famílias deixam de conseguir novos financiamentos.
“Chega uma hora que isso estanca. A gente chama isso na economia de voo de galinha, um voo que não vai muito longe”, explica. Com menos crédito disponível, o consumo diminui, empresas vendem menos e podem reduzir contratações ou até encerrar atividades. Os juros elevados também encarecem financiamentos e dificultam investimentos.
Para Valfredo, a recuperação depende de maior responsabilidade fiscal e controle dos gastos públicos. Ele avalia que os efeitos dessas medidas não serão imediatos e que a retomada pode levar de três a quatro anos.
No âmbito individual, a orientação é começar pela organização financeira. “O primeiro passo é entender com o que está gastando e começar a controlar tudo. Anotar no aplicativo, no caderno, em algum lugar. Mas é importante”, recomenda.
Para quem já não consegue pagar a fatura, a orientação é interromper o uso do cartão de crédito e priorizar pagamentos à vista, evitando ampliar a dívida. “Se eu viro uma fatura que não consigo pagar, a primeira coisa que teria que fazer era não usar mais o cartão. Se eu continuar usando, só vai aumentando essa bola de neve”, conclui.